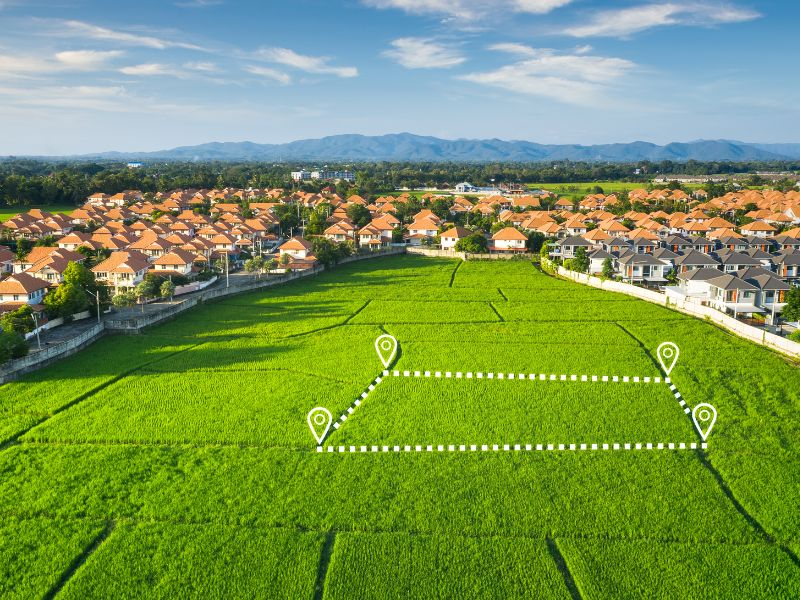
Działka może być ważnym składnikiem majątku przedsiębiorcy. W niektórych sytuacjach właściciel gruntu rozważa wykorzystanie go jako zabezpieczenia finansowania potrzebnego do rozwoju firmy, zakupu wyposażenia, realizacji inwestycji lub utrzymania płynności finansowej.
Jednym z rozwiązań, które można wówczas przeanalizować, jest pożyczka pod zastaw działki. Przed podjęciem decyzji warto jednak sprawdzić nie tylko orientacyjną wartość gruntu, ale również jego stan prawny, przeznaczenie, istniejące obciążenia oraz warunki proponowanej umowy.
Najważniejsze jest to, że posiadanie działki nie gwarantuje uzyskania finansowania. Każda nieruchomość wymaga indywidualnej oceny, a przedsiębiorca powinien dodatkowo sprawdzić, czy będzie w stanie spłacić zobowiązanie w ustalonym terminie.
Na czym polega pożyczka pod zastaw działki?
Pożyczka pod zastaw działki to forma finansowania, w której grunt stanowi zabezpieczenie zobowiązania. Szczegółowe rozwiązania prawne i warunki zabezpieczenia zależą od konstrukcji umowy. W przypadku finansowania zabezpieczonego hipoteką istotne znaczenie mają również odpowiednie wpisy w księdze wieczystej.
Dla finansującego zabezpieczenie może ograniczać ryzyko związane z udostępnieniem kapitału. Dla właściciela działki oznacza jednak, że w przypadku poważnych problemów ze spłatą nieruchomość może być zagrożona dochodzeniem roszczeń zgodnie z umową i obowiązującymi przepisami.
Przedsiębiorca zainteresowany takim rozwiązaniem powinien ustalić:
- czy dany rodzaj działki jest akceptowany przez finansującego;
- jaka dokumentacja będzie wymagana;
- w jaki sposób zostanie określona wartość gruntu;
- czy istniejące obciążenia wpływają na możliwość ustanowienia zabezpieczenia;
- jaka kwota i okres finansowania są dostępne w konkretnej ofercie;
- jaki będzie całkowity koszt zobowiązania;
- jakie konsekwencje przewidziano w przypadku opóźnień lub braku spłaty.
Dopiero po uzyskaniu tych informacji można rzetelnie ocenić warunki finansowania.
Czy każda działka może stanowić zabezpieczenie?
Nie każda działka będzie odpowiednia dla każdego finansującego. Znaczenie mają między innymi rodzaj gruntu, jego lokalizacja, stan prawny i możliwość określenia wartości rynkowej.
Działka budowlana
Działka budowlana może być rozważana jako zabezpieczenie, jednak sama możliwość zabudowy nie przesądza o zaakceptowaniu nieruchomości.
Znaczenie mogą mieć między innymi:
- przeznaczenie gruntu wynikające z miejscowego planu zagospodarowania przestrzennego lub innych właściwych dokumentów;
- dostęp do drogi publicznej;
- dostępność infrastruktury;
- powierzchnia i kształt działki;
- lokalizacja i sytuacja na lokalnym rynku nieruchomości;
- stan prawny oraz ewentualne obciążenia.
Działki o podobnej powierzchni mogą mieć różną wartość i odmienną atrakcyjność rynkową. Dlatego przed podjęciem decyzji warto ustalić, jakie kryteria stosuje finansujący.
Działka rolna
Grunty rolne wymagają uwzględnienia dodatkowych kwestii związanych z ich przeznaczeniem i statusem prawnym. Istotne mogą być między innymi rodzaj użytków, powierzchnia, lokalizacja, dostęp do drogi oraz ograniczenia wynikające z obowiązujących przepisów.
Właściciel powinien również sprawdzić, czy charakter gruntu i jego dokumentacja odpowiadają wymaganiom konkretnej oferty.
Nie należy zakładać, że każda działka rolna zostanie zaakceptowana jako zabezpieczenie. Możliwość uzyskania finansowania trzeba potwierdzić indywidualnie.
Działka z istniejącym obciążeniem
Osobnej analizy wymaga sytuacja, w której na nieruchomości ustanowiono już hipotekę lub istnieją inne prawa i roszczenia. Takie okoliczności mogą wpływać na możliwość ustanowienia kolejnego zabezpieczenia i na ocenę ryzyka przez finansującego.
Warto wcześniej sprawdzić księgę wieczystą oraz wyjaśnić wszelkie niejasności dotyczące stanu prawnego działki.
Co wpływa na wycenę działki?
Właściciel gruntu może mieć własne wyobrażenie o jego wartości, jednak na potrzeby finansowania znaczenie ma sposób oceny przyjęty przez finansującego. Wycena może uwzględniać różne czynniki, dlatego nie należy zakładać, że zostanie zaakceptowana cena wynikająca z ogłoszeń dotyczących podobnych nieruchomości.
Lokalizacja
Położenie działki może wpływać na wycenę dostępnego finansowania, dostępność infrastruktury i jej atrakcyjność rynkową. Znaczenie mają zarówno lokalne uwarunkowania, jak i charakter samego gruntu.
Przeznaczenie nieruchomości
Możliwość zabudowy, sposób użytkowania oraz ograniczenia dotyczące zagospodarowania mogą wpływać na wartość działki. Dlatego przed rozmową o finansowaniu warto zgromadzić dokumenty pozwalające ustalić jej przeznaczenie.
Powierzchnia i dostęp do drogi
Powierzchnia gruntu nie jest jedynym kryterium oceny. Znaczenie mogą mieć także kształt działki, jej dostępność komunikacyjna oraz możliwości praktycznego wykorzystania.
Stan prawny
Nieuregulowana własność, współwłasność, hipoteki lub inne ograniczenia mogą komplikować ustanowienie zabezpieczenia. Warto wyjaśnić te kwestie przed rozpoczęciem formalnego procesu.
Sytuacja rynkowa
Wycena powinna uwzględniać realia rynku nieruchomości. Cena ofertowa podobnej działki nie musi odpowiadać wartości, którą przyjmie osoba dokonująca wyceny.
Jakie dokumenty przygotować przed złożeniem wniosku?
Dokładna lista dokumentów zależy od rodzaju działki, sytuacji właściciela i wymagań finansującego. Wcześniejsze przygotowanie podstawowych informacji może jednak ułatwić ocenę nieruchomości.
Warto zgromadzić lub ustalić dostępność następujących danych:
- Dokumenty potwierdzające własność. Pozwalają ustalić, kto jest właścicielem nieruchomości i czy istnieją okoliczności wymagające dodatkowych wyjaśnień.
- Numer księgi wieczystej. Umożliwia sprawdzenie ujawnionych praw, hipotek i innych wpisów dotyczących nieruchomości.
- Informacje o przeznaczeniu działki. W zależności od sytuacji mogą być potrzebne dokumenty dotyczące miejscowego planu zagospodarowania przestrzennego lub inne informacje pozwalające ustalić sposób wykorzystania gruntu.
- Dane dotyczące powierzchni i położenia. Pomagają określić, której nieruchomości dotyczy wniosek i jakie informacje są potrzebne do jej oceny.
- Informacje o istniejących obciążeniach. Warto wcześniej wyjaśnić, czy działka jest już zabezpieczeniem innego zobowiązania.
- Dokumenty dotyczące działalności gospodarczej. Jeżeli finansowanie ma służyć firmie, mogą być wymagane również informacje o przedsiębiorstwie, jego sytuacji finansowej i celu pozyskania środków.
Przed złożeniem wniosku należy poprosić finansującego o dokładną listę wymaganych dokumentów. Nie warto zakładać, że zestaw potrzebny w jednym przypadku będzie identyczny w każdym innym.
Na co przedsiębiorca może przeznaczyć uzyskane środki?
Jeśli finansowanie zostanie przyznane, jego wykorzystanie powinno odpowiadać warunkom umowy. W przypadku przedsiębiorstwa cel może być związany między innymi z rozwojem działalności, zakupem sprzętu, realizacją zamówień lub finansowaniem bieżących potrzeb.
Przedsiębiorca powinien jednak najpierw przygotować realistyczny plan wykorzystania pieniędzy.
Warto odpowiedzieć sobie na trzy pytania:
- Jakie konkretne wydatki mają zostać sfinansowane?
- W jaki sposób pozyskane środki mają pomóc firmie?
- Z jakich przychodów i w jakim terminie będzie spłacane zobowiązanie?
Jeśli pieniądze mają pomóc w realizacji kontraktu, należy uwzględnić harmonogram płatności od kontrahenta. Jeżeli celem jest inwestycja, warto oszacować jej koszty i możliwe przychody. W przypadku problemów z płynnością trzeba natomiast ustalić, czy są one przejściowe, czy wynikają z długotrwałych trudności firmy.
Ile można uzyskać pod zastaw działki?
Nie istnieje jedna kwota, którą można automatycznie przypisać każdej działce. Możliwa wysokość finansowania zależy od warunków konkretnej oferty i indywidualnej oceny nieruchomości.
Znaczenie mogą mieć jej wartość, rodzaj, stan prawny, istniejące obciążenia oraz przyjęte przez finansującego zasady określania wysokości zabezpieczenia.
Właściciel nie powinien zatem planować inwestycji wyłącznie na podstawie własnej wyceny gruntu. Przed podjęciem zobowiązania warto uzyskać informacje o możliwej kwocie finansowania, kosztach i harmonogramie spłaty.
Należy również pamiętać, że maksymalna oferowana kwota nie zawsze jest kwotą, którą przedsiębiorca powinien pożyczyć. Zobowiązanie musi odpowiadać rzeczywistym potrzebom i możliwościom spłaty.
Jakie ryzyko wiąże się z pożyczką pod zastaw działki?
Najważniejsze ryzyko polega na tym, że poważne problemy ze spłatą mogą doprowadzić do dochodzenia roszczeń z zabezpieczenia, a w określonych okolicznościach do utraty nieruchomości.
Przed podpisaniem umowy warto dokładnie przeanalizować kilka kwestii.
- Całkowity koszt zobowiązania. Oprócz oprocentowania trzeba uwzględnić prowizje i pozostałe opłaty wynikające z oferty.
- Terminy spłaty. Harmonogram powinien być dopasowany do rzeczywistych możliwości finansowych przedsiębiorcy.
- Konsekwencje opóźnień. Należy sprawdzić, jakie działania i dodatkowe koszty mogą wystąpić w razie nieterminowej spłaty.
- Zakres zabezpieczenia. Warto zrozumieć, jakie prawa zostaną ustanowione na nieruchomości i jakie konsekwencje wynikają z umowy.
- Sytuacja finansowa firmy. Prognozy powinny uwzględniać możliwość spadku przychodów lub opóźnień w płatnościach od kontrahentów.
Jeśli zapisy umowy są niejasne, warto skonsultować je z niezależnym prawnikiem. Decyzja o zabezpieczeniu zobowiązania nieruchomością powinna być przemyślana, a nie podejmowana wyłącznie pod presją pilnej potrzeby finansowej.
PodHipoteke24.pl – finansowanie pod zastaw działki
Osoby prowadzące działalność gospodarczą i rozważające finansowanie zabezpieczone gruntem mogą zapoznać się z ofertą PodHipoteke24.pl.
Serwis przedstawia rozwiązania związane z pożyczkami pod zastaw nieruchomości, w tym działek. Możliwość uzyskania finansowania, wymagane dokumenty, akceptowane rodzaje gruntów i konkretne warunki trzeba jednak ustalić bezpośrednio z firmą.
Przed podjęciem decyzji warto poprosić o przedstawienie całkowitego kosztu zobowiązania, zasad spłaty oraz informacji o wymaganym zabezpieczeniu.
Szczegóły oferty można sprawdzić na stronie pożyczki pod zastaw działki – PodHipoteke24.pl.
Pożyczka pod zastaw działki – co sprawdzić przed decyzją?
Działka może być składnikiem majątku, który właściciel rozważa jako zabezpieczenie finansowania. Sama własność gruntu nie gwarantuje jednak uzyskania środków, a jego wartość nie przesądza o warunkach umowy.
Przedsiębiorca powinien sprawdzić stan prawny nieruchomości, jej przeznaczenie, istniejące obciążenia i wymagania finansującego. Równie ważna jest ocena całkowitego kosztu finansowania oraz możliwości terminowej spłaty.
Dopiero po zebraniu tych informacji można ocenić, czy pożyczka pod zastaw działki jest rozwiązaniem odpowiednim dla konkretnej sytuacji. Warto poświęcić czas na analizę umowy, ponieważ konsekwencje problemów ze spłatą mogą dotyczyć nie tylko bieżących finansów firmy, ale również posiadanego majątku.